


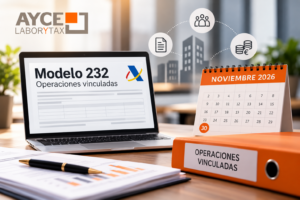
Las empresas que hayan realizado operaciones vinculadas durante el ejercicio 2025 deben revisar si están obligadas a presentar el Modelo 232. El plazo de presentación finaliza el 30 de noviembre de 2026 para aquellas entidades cuyo ejercicio fiscal coincide con el año natural.
Noviembre es un mes clave en el calendario fiscal de las empresas españolas. Entre las obligaciones tributarias que deben tener presentes se encuentra el Modelo 232, la declaración informativa de operaciones vinculadas y de operaciones y situaciones relacionadas con jurisdicciones no cooperativas.
Aunque se trata de una declaración informativa que no implica, por sí misma, el ingreso de un impuesto, su correcta presentación es importante para cumplir con las obligaciones fiscales y evitar posibles incidencias con la Agencia Tributaria.
Desde AYCE Laborytax recordamos las fechas, los requisitos y los aspectos que las empresas deben revisar antes de presentar esta declaración.
1. ¿Cuándo se presenta el Modelo 232 en 2026?
El plazo de presentación del Modelo 232 correspondiente al ejercicio 2025 es del 1 al 30 de noviembre de 2026, siempre que el período impositivo de la entidad coincida con el año natural.
Por tanto, el lunes 30 de noviembre de 2026 es la fecha límite para cumplir con esta obligación tributaria en estos casos.
Cuando el ejercicio fiscal no coincide con el año natural, el plazo de presentación se establece en el mes siguiente a los diez meses posteriores a la conclusión del período impositivo.
Es recomendable no esperar a los últimos días para revisar las operaciones realizadas durante el ejercicio anterior, especialmente cuando existen varias sociedades vinculadas, operaciones internacionales o diferentes métodos de valoración.
2. ¿Qué es el Modelo 232 y para qué sirve?
El Modelo 232 es una declaración informativa de la Agencia Tributaria mediante la cual determinados contribuyentes deben comunicar las operaciones realizadas con personas o entidades vinculadas, así como determinadas operaciones y situaciones relacionadas con jurisdicciones no cooperativas.
Su finalidad es facilitar a la Administración tributaria información sobre estas operaciones y reforzar el control del cumplimiento de la normativa fiscal.
Entre las operaciones que pueden tener que declararse se encuentran:
- Prestaciones de servicios entre empresas de un mismo grupo.
- Préstamos y operaciones de financiación entre entidades vinculadas.
- Arrendamientos de inmuebles entre partes vinculadas.
- Compraventas de bienes y otros activos.
- Cesiones de derechos de propiedad intelectual o industrial.
- Determinadas operaciones entre socios y sociedades.
No todas estas operaciones deben incluirse automáticamente en el Modelo 232. Es necesario analizar la relación de vinculación, la naturaleza de la operación y los límites establecidos en la normativa.
3. ¿Quién está obligado a presentar el Modelo 232?
La obligación puede afectar, entre otros, a los contribuyentes del Impuesto sobre Sociedades, a determinados establecimientos permanentes de entidades no residentes y a determinadas entidades extranjeras en régimen de atribución de rentas con presencia en España.
Con carácter general, deberán analizar la obligación de presentación quienes hayan realizado las siguientes operaciones:
| Supuesto | Límite que determina la obligación |
|---|---|
| Operaciones con una misma persona o entidad vinculada | Importe conjunto superior a 250.000 € |
| Operaciones específicas de un mismo tipo | Importe conjunto superior a 100.000 € |
| Operaciones del mismo tipo y con el mismo método de valoración | Importe conjunto superior al 50 % de la cifra de negocios de la entidad |
Estos límites deben analizarse de acuerdo con las reglas previstas en la normativa, teniendo en cuenta que existen operaciones excluidas y obligaciones específicas que pueden resultar aplicables con independencia de su importe.
Importante: no superar el límite de 250.000 euros con una entidad vinculada no significa necesariamente que la empresa esté exenta de presentar el Modelo 232.
4. ¿Qué se considera una operación vinculada?
Las operaciones vinculadas son aquellas realizadas entre personas o entidades que mantienen determinadas relaciones societarias, económicas o de control previstas en la Ley del Impuesto sobre Sociedades.
Entre otros supuestos, pueden existir operaciones vinculadas entre:
- Una sociedad y sus socios cuando se cumplen los requisitos legales de participación.
- Una entidad y sus administradores, con las particularidades previstas en la normativa.
- Dos sociedades pertenecientes al mismo grupo empresarial.
- Entidades participadas o controladas en los términos establecidos legalmente.
Uno de los aspectos fundamentales de las operaciones vinculadas es que deben valorarse a precio de mercado, es decir, conforme al valor que habrían acordado partes independientes en condiciones comparables.
Por este motivo, además de comprobar la obligación de presentar el Modelo 232, las empresas deben revisar la correcta valoración de sus operaciones y las obligaciones de documentación que les correspondan.
5. ¿Qué operaciones específicas deben revisarse?
La normativa establece un límite especial de 100.000 euros para determinadas operaciones específicas.
Entre ellas se encuentran:
- Operaciones con personas físicas que tributen en estimación objetiva, cuando concurran determinados requisitos de participación.
- Transmisiones de negocios.
- Determinadas transmisiones de valores o participaciones.
- Transmisiones de inmuebles.
- Operaciones sobre activos intangibles.
También existen obligaciones particulares de información cuando se aplica la reducción fiscal por determinadas rentas procedentes de activos intangibles cedidos a entidades vinculadas.
Asimismo, las operaciones y situaciones relacionadas con jurisdicciones no cooperativas pueden estar sujetas a información con independencia de su importe, conforme a las reglas aplicables.
6. ¿Cómo se presenta el Modelo 232?
La presentación del Modelo 232 se realiza obligatoriamente por vía electrónica, a través de la sede electrónica de la Agencia Tributaria.
Antes de presentarlo, resulta conveniente comprobar:
- La identificación de las personas o entidades vinculadas.
- El tipo de vinculación existente.
- La naturaleza y el importe de las operaciones.
- La separación entre operaciones de ingreso y de pago.
- Los métodos de valoración utilizados.
- La coherencia de la información con la contabilidad y el Impuesto sobre Sociedades.
Una revisión previa permite detectar posibles discrepancias y facilita la correcta cumplimentación de la declaración.
7. ¿Qué ocurre si no se presenta el Modelo 232?
La falta de presentación del Modelo 232, su presentación fuera de plazo o la inclusión de información incorrecta puede dar lugar a consecuencias tributarias y, en su caso, a sanciones conforme a la Ley General Tributaria.
Las consecuencias concretas dependerán de las circunstancias del incumplimiento.
Además, conviene recordar que la obligación informativa del Modelo 232 es distinta de las obligaciones de valoración y documentación de las operaciones vinculadas.
Por ello, cumplir con la presentación de esta declaración no sustituye la necesidad de disponer de la documentación fiscal exigible cuando corresponda.
8. Recomendaciones para las empresas antes del 30 de noviembre
Desde AYCE Laborytax recomendamos a las empresas que hayan realizado operaciones con personas o entidades vinculadas durante 2025 que revisen con suficiente antelación su situación.
Es especialmente importante comprobar las operaciones entre sociedades de un mismo grupo, los préstamos entre entidades vinculadas, los servicios intragrupo, los alquileres y las operaciones con socios.
También debe prestarse atención a las operaciones internacionales, que pueden requerir un análisis adicional desde la perspectiva de los precios de transferencia.
Una adecuada planificación fiscal permite identificar las obligaciones de información y reducir el riesgo de errores o incumplimientos.
9. Preguntas frecuentes sobre el Modelo 232 en 2026
¿Cuál es la fecha límite para presentar el Modelo 232 en 2026?
El 30 de noviembre de 2026 para las entidades cuyo ejercicio fiscal coincide con el año natural. La declaración corresponde a las operaciones del ejercicio 2025.
¿Todas las empresas deben presentar el Modelo 232?
No. La obligación depende de las operaciones realizadas, los importes, el tipo de vinculación y los supuestos establecidos en la normativa.
¿El Modelo 232 se presenta aunque no haya que pagar ningún impuesto?
Sí, cuando existe obligación de presentación. Se trata de una declaración informativa, no de una autoliquidación con ingreso.
¿Los préstamos entre empresas del mismo grupo deben incluirse?
Pueden estar sujetos a declaración. Es necesario revisar su importe, las características de la operación, el tipo de vinculación y los límites aplicables.
¿Las pequeñas empresas pueden estar obligadas a presentar el Modelo 232?
Sí. El tamaño de la empresa no determina por sí solo la obligación. Una sociedad de reducida dimensión también puede estar obligada si realiza operaciones que cumplen los requisitos legales.
¿Es lo mismo presentar el Modelo 232 que preparar la documentación de precios de transferencia?
No. Son obligaciones distintas. La presentación del Modelo 232 no sustituye la documentación de operaciones vinculadas que resulte exigible.
10. AYCE Laborytax: asesoramiento fiscal en operaciones vinculadas
La correcta identificación, valoración y declaración de las operaciones vinculadas requiere un conocimiento detallado de la normativa fiscal y de la actividad de cada empresa.
En AYCE Laborytax, contamos con un equipo especializado en asesoramiento fiscal que acompaña a empresas y grupos empresariales en el cumplimiento de sus obligaciones tributarias.
Nuestro equipo puede ayudarte a analizar las operaciones realizadas, determinar las obligaciones de información aplicables y preparar la presentación del Modelo 232, así como a revisar las cuestiones fiscales relacionadas con las operaciones vinculadas.
Recuerda: si tu empresa está obligada a presentar el Modelo 232 correspondiente al ejercicio 2025 y su ejercicio coincide con el año natural, el plazo finaliza el 30 de noviembre de 2026.
¿Tienes dudas sobre la obligación de presentar el Modelo 232 o sobre las operaciones vinculadas de tu empresa? Contacta con nuestro equipo de asesores fiscales. En AYCE Laborytax podemos ayudarte.
Deja tu comentario