


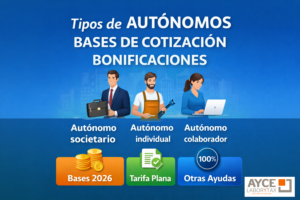
Darse de alta como autónomo no siempre significa lo mismo. En España existen distintas figuras dentro del Régimen Especial de Trabajadores Autónomos (RETA) y elegir la opción correcta es clave para evitar errores en la cotización, en la cuota mensual y en futuras regularizaciones.
Además, en 2026 sigue vigente el sistema de cotización por rendimientos netos, con tablas reducida y general, y con reglas específicas para perfiles como el autónomo societario o el autónomo colaborador. A esto se suman bonificaciones relevantes, como la cuota reducida de inicio de actividad, la bonificación para familiares colaboradores o las ayudas ligadas a maternidad, reincorporación o cuidado de menores con enfermedad grave.
En esta guía te explicamos, de forma sencilla, qué tipos de autónomos existen, cómo funciona la base de cotización en 2026 y qué bonificaciones pueden aplicarse.
Qué tipos de autónomos existen
Aunque en el lenguaje cotidiano se habla de “ser autónomo” como una sola categoría, en la práctica hay varios supuestos con consecuencias distintas en Seguridad Social y asesoramiento.
Autónomo individual
Es la figura más habitual. Se trata de la persona física que desarrolla una actividad económica o profesional por cuenta propia, de manera habitual, directa y con ánimo de lucro. Es el formato más común para profesionales, pequeños negocios y emprendedores que inician actividad sin sociedad mercantil. La Ley General de la Seguridad Social encuadra en el RETA a los trabajadores por cuenta propia o autónomos mayores de 18 años que reúnan los requisitos legalmente previstos.
Autónomo societario
El autónomo societario es, en términos generales, la persona que trabaja en una sociedad de capital y queda incluida en el RETA por tener control efectivo de la sociedad o por ejercer funciones de dirección y gerencia en determinados supuestos. La norma toma en consideración, entre otros casos, participaciones iguales o superiores al 33 %, o del 25 % cuando además se ostenta la condición de administrador, así como otros supuestos de convivencia y control indirecto.
Autónomo colaborador
El autónomo colaborador suele ser el cónyuge, pareja de hecho o familiar hasta segundo grado que trabaja de forma habitual con el autónomo titular y no lo hace como trabajador por cuenta ajena. Esta figura tiene un tratamiento propio en materia de alta y bonificaciones, y no debe confundirse con un empleado familiar contratado en régimen general.
Familiar de socio
En la práctica también se habla de familiar de socio cuando un familiar del socio trabaja de forma habitual en la sociedad y, por las circunstancias de convivencia, dependencia económica y control efectivo, debe encuadrarse en RETA. Aquí conviene revisar cada caso con detalle, porque el encuadramiento no depende solo del parentesco, sino también de la participación societaria y de la situación real dentro de la empresa.
Cómo cotizan los autónomos en 2026
Desde 2023, la cotización de los autónomos se articula a través de un sistema de rendimientos netos. Para 2026, y hasta que se apruebe la correspondiente norma presupuestaria definitiva, se mantienen las tablas previstas y se actualiza el tope máximo de cotización a 5.101,20 euros mensuales. También sube el MEI al 0,90 % desde el 1 de enero de 2026.
Tabla reducida y tabla general
En 2026 se aplican la tabla reducida y la tabla general en función del promedio mensual de los rendimientos netos. Entre los importes más relevantes:
-
En la tabla reducida, el tramo de hasta 670 euros/mes mantiene una base mínima de 653,59 euros y una máxima de 718,94 euros.
-
En la tabla general, el primer tramo desde 1.166,70 hasta 1.300 euros/mes parte de una base mínima de 950,98 euros.
-
En los tramos superiores, la base máxima de los tramos 11 y 12 se adapta al nuevo tope máximo de 5.101,20 euros en 2026.
Qué base mínima tienen autónomos societarios y colaboradores
Aquí hay un punto muy importante para el contenido de tu web: los familiares colaboradores, así como determinados autónomos incluidos por los supuestos del artículo 305.2.b) y e) de la LGSS, no pueden elegir una base inferior a la del grupo 7 del Régimen General, y para 2025 esa base mínima se fijó en 1.000 euros. La propia norma establece que basta con haber figurado 90 días de alta en esos supuestos durante el periodo a regularizar para que opere esa base mínima. En 2026 sigue aplicándose esa lógica legal, aunque conviene revisar cada actualización normativa del ejercicio.
Qué conceptos incluye la cuota de autónomos
La cotización del RETA no se limita a una sola cobertura. En 2025, el tipo para contingencias comunes es del 28,30 %, el de contingencias profesionales del 1,30 % y el MEI era del 0,80 %. Para 2026, el MEI sube al 0,90 %. Además, la protección por cese de actividad y la formación profesional forman parte del sistema de cotización anual que financia la acción protectora del RETA.
En otras palabras, la cuota de autónomos depende de dos grandes variables: la base elegida según rendimientos y los tipos aplicables en cada ejercicio.
Tarifa plana o cuota reducida para nuevos autónomos
Uno de los conceptos más buscados es la llamada tarifa plana para autónomos, hoy configurada legalmente como reducción por inicio de actividad por cuenta propia.
Cómo funciona
La norma reconoce una reducción durante los 12 primeros meses desde el alta. Puede ampliarse otros 12 meses cuando los rendimientos económicos netos anuales sean inferiores al Salario Mínimo Interprofesional que corresponda en cada uno de esos años. La solicitud debe hacerse en el alta y, en su caso, antes de comenzar el segundo periodo.
Requisitos principales
Con carácter general, para acceder a esta cuota reducida no debe haberse estado de alta en el RETA en los dos años anteriores, plazo que pasa a tres años si ya se disfrutó anteriormente de esta reducción.
Ojo: quién puede beneficiarse
Aquí conviene afinar el artículo para que sea exacto. La regulación actual extiende esta reducción, cuando se cumplen los requisitos, también a socios de sociedades de capital, sociedades laborales y socios trabajadores de cooperativas encuadrados en RETA. En cambio, no resulta aplicable a los familiares colaboradores.
Bonificación para autónomos colaboradores
Como los autónomos colaboradores no entran en la reducción de inicio de actividad, el Estatuto del Trabajo Autónomo les reconoce una bonificación específica.
La bonificación consiste en una reducción de la cuota por contingencias comunes correspondiente a la base mínima del tramo 1 de la tabla general: 50 % durante los primeros 18 meses y 25 % durante los 6 meses siguientes, con una duración total de 24 meses. Para acceder a ella, el familiar no debe haber estado de alta en ese régimen en los cinco años anteriores y debe incorporarse como cónyuge, pareja de hecho o familiar hasta segundo grado colaborando en la actividad.
Otras bonificaciones para autónomos
Además de la cuota reducida y de la bonificación para colaboradores, existen otras ayudas que conviene conocer.
Bonificación por nacimiento, adopción, acogimiento, embarazo o lactancia
Los autónomos incluidos en RETA tienen derecho, durante esos periodos de descanso o riesgo protegido, a una bonificación del 100 % de la cuota por contingencias comunes, calculada sobre la base media de los 12 meses anteriores.
Bonificación para trabajadoras autónomas que se reincorporan
Las trabajadoras que cesaron su actividad por nacimiento, adopción, guarda con fines de adopción, acogimiento o tutela y vuelven a trabajar por cuenta propia dentro de los dos años siguientes al cese tienen derecho a una bonificación del 80 % de la cuota por contingencias comunes durante 24 meses.
Bonificación por cuidado de menor con cáncer u otra enfermedad grave
Los autónomos beneficiarios de esta prestación pueden acceder a una bonificación del 75 % de la cuota por contingencias comunes durante el tiempo de percepción de la prestación.
Qué conviene revisar antes de darse de alta como autónomo
Antes de elegir una figura dentro del RETA, conviene analizar varios puntos:
-
si vas a operar como persona física o a través de sociedad;
-
si existe convivencia familiar o colaboración habitual en el negocio;
-
si puedes acogerte a la cuota reducida o a otra bonificación;
-
qué tramo de rendimientos netos encaja mejor con tu previsión real;
-
y si tu base mínima queda condicionada por ser societario o colaborador.
Un alta mal planteada puede traducirse en una cuota inadecuada, pérdida de bonificaciones o regularizaciones futuras.
En Ayce Laborytax te ayudamos a elegir la mejor opción
En Ayce Laborytax llevamos más de 40 años asesorando a autónomos, empresas y profesionales en materia laboral, fiscal y de Seguridad Social. Analizamos cada caso de forma individual para determinar qué tipo de autónomo corresponde, qué base de cotización es más adecuada y qué bonificaciones pueden aplicarse realmente.
Nuestro objetivo no es solo tramitar un alta, sino ayudarte a tomar una decisión correcta desde el principio: con visión práctica, seguridad jurídica y anticipación.
Si estás pensando en darte de alta como autónomo, cambiar tu situación dentro del RETA o revisar tu cuota, en Ayce Laborytax podemos ayudarte a valorar el escenario más beneficioso para tu actividad.
Deja tu comentario