


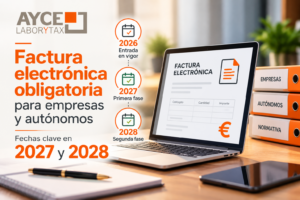
La factura electrónica obligatoria entre empresas y profesionales ya tiene calendario oficial en España. La publicación de la Orden HAC/1028/2026, que entró en vigor el 6 de octubre de 2026, marca el inicio de la cuenta atrás para que empresas, pymes y autónomos adapten sus sistemas de facturación.
La nueva regulación, impulsada por la Ley Crea y Crece, supondrá un cambio importante en la forma de emitir, recibir y gestionar las facturas entre empresas y profesionales (B2B).
Pero ¿cuándo será obligatoria la factura electrónica? ¿Afectará también a los autónomos? ¿Podrán seguir enviándose facturas en PDF? ¿Y qué relación tiene con VeriFactu?
Desde AYCE Laborytax analizamos las fechas oficiales, las principales obligaciones y los aspectos que conviene revisar para preparar la transición.
1. ¿Cuándo será obligatoria la factura electrónica en España?
La implantación de la factura electrónica B2B se realizará de forma progresiva, dependiendo del volumen de operaciones de cada empresa o profesional.
La entrada en vigor de la Orden HAC/1028/2026, el 6 de octubre de 2026, activa los plazos previstos en el Real Decreto 238/2026.
Estas son las fechas que deben marcarse en el calendario:
| Fecha | ¿A quién afecta? | Obligación |
|---|---|---|
| 6 de octubre de 2027 | Empresas y profesionales con volumen de operaciones superior a 8 millones de euros | Emitir y recibir facturas electrónicas y comunicar estados y pagos |
| 6 de octubre de 2028 | Resto de empresarios y profesionales | Emitir y recibir facturas electrónicas |
| 6 de octubre de 2028 | Personas jurídicas con volumen de operaciones igual o inferior a 8 millones de euros | Comunicar estados y pagos |
| 6 de octubre de 2029 | Personas físicas y entidades en régimen de atribución de rentas | Comunicar estados y pagos |
El umbral de 8 millones de euros se calcula conforme al volumen de operaciones previsto en el artículo 121 de la Ley del IVA, tomando como referencia el año natural anterior.
Ejemplo práctico: una empresa que supere los 8 millones de euros de volumen de operaciones en 2026 deberá aplicar el nuevo sistema de facturación electrónica B2B desde el 6 de octubre de 2027.
Por su parte, una pyme con un volumen de operaciones de 1,5 millones de euros tendrá, con carácter general, hasta el 6 de octubre de 2028 para adaptarse.
2. ¿Qué es la factura electrónica B2B y por qué será obligatoria?
La factura electrónica B2B es aquella que se emite y recibe en formato electrónico estructurado en operaciones comerciales entre empresarios y profesionales.
A diferencia de una factura convencional en papel o PDF, permite que los datos sean procesados automáticamente por los sistemas informáticos.
La nueva normativa persigue tres grandes objetivos:
- Digitalizar la gestión empresarial, reduciendo procesos manuales y facilitando el intercambio de información.
- Mejorar la trazabilidad de las facturas, permitiendo conocer su situación y determinados estados de pago.
- Combatir la morosidad comercial, facilitando un mayor seguimiento de los plazos de pago entre empresas.
Su implantación supone, por tanto, un cambio que va más allá de sustituir el papel por un archivo digital.
También afectará a los procedimientos administrativos, contables y de gestión de cobros.
3. ¿Qué empresas y autónomos estarán obligados a emitir factura electrónica?
Con carácter general, la obligación afectará a empresarios y profesionales que deban expedir facturas por sus operaciones con otros empresarios o profesionales establecidos en España, en los términos previstos por la normativa.
Esto incluye tanto a grandes empresas como a pymes, microempresas y trabajadores autónomos.
¿Significa que todas las facturas deberán ser electrónicas?
No necesariamente.
La nueva obligación se centra en las operaciones B2B, es decir, las realizadas entre empresarios y profesionales dentro del ámbito de aplicación de la norma.
Las operaciones con consumidores particulares (B2C) no quedan sujetas automáticamente a esta obligación por el mero hecho de entrar en vigor el nuevo sistema B2B.
Además, existen excepciones, como determinadas operaciones documentadas mediante facturas simplificadas.
Por ello, cada negocio deberá analizar qué operaciones están incluidas y qué requisitos le corresponden.
4. ¿Se podrán seguir enviando facturas en PDF?
Esta es una de las dudas más habituales entre empresas y autónomos.
Un PDF convencional no equivale a una factura electrónica estructurada conforme al nuevo sistema B2B.
Aunque actualmente muchas empresas consideran que ya trabajan con factura electrónica porque envían sus facturas por correo electrónico en PDF, la nueva regulación exige un formato que permita el tratamiento automatizado de los datos.
¿Qué formatos estarán permitidos?
La normativa contempla diferentes sintaxis electrónicas estructuradas, entre ellas:
- UBL (Universal Business Language).
- Facturae.
- CII (Cross Industry Invoice).
- EDIFACT.
Los formatos deberán cumplir los requisitos técnicos y de interoperabilidad establecidos.
¿Desaparecerá completamente el PDF?
No de forma inmediata.
Durante los primeros 12 meses de aplicación para las empresas con volumen de operaciones superior a 8 millones de euros, las facturas electrónicas deberán acompañarse de una representación legible en PDF, salvo que el destinatario acepte expresamente recibir únicamente el formato electrónico original.
Esta medida transitoria pretende facilitar la adaptación de las empresas y sus clientes.
Lo importante es entender que el PDF será, en esos casos, un documento complementario y no el sustituto de la factura electrónica estructurada.
5. ¿Cómo funcionará el nuevo sistema de facturación electrónica?
El nuevo modelo permitirá utilizar plataformas privadas de facturación electrónica o la solución pública desarrollada por la Agencia Tributaria.
Las empresas podrán elegir la opción que mejor se adapte a sus necesidades, siempre que cumpla los requisitos establecidos.
Solución Pública de Facturación Electrónica de la AEAT
La Agencia Tributaria gestionará una solución pública que permitirá operar dentro del nuevo sistema.
Esta solución busca facilitar el cumplimiento de la obligación y el intercambio de facturas electrónicas.
Plataformas privadas de facturación
Las empresas también podrán continuar utilizando soluciones tecnológicas privadas adaptadas a la normativa.
No obstante, estas deberán cumplir los requisitos de interoperabilidad y conexión establecidos.
Cuando se utilicen plataformas privadas, deberán remitirse a la solución pública las copias fieles de las facturas en los términos exigidos.
Esto significa que no bastará con disponer de un programa que genere facturas: será necesario comprobar que permite cumplir las obligaciones técnicas y de comunicación del nuevo sistema.
6. Una novedad importante: comunicar el estado y el pago de las facturas
La nueva normativa no se limita a regular cómo se emiten y reciben las facturas.
También introduce obligaciones relacionadas con la comunicación de su estado y pago efectivo.
Entre la información que deberá comunicarse, conforme a las condiciones y plazos establecidos, se encuentran el rechazo de la factura y su pago efectivo.
La regulación contempla plazos de comunicación de cuatro días naturales, con las exclusiones previstas para sábados, domingos y festivos nacionales.
¿Por qué es importante esta medida?
Porque permitirá disponer de información más precisa sobre los pagos comerciales y contribuirá a mejorar el seguimiento de la morosidad.
Desde el punto de vista empresarial, será necesario revisar los procedimientos internos de aprobación de facturas, tesorería y conciliación de pagos.
Las fechas de exigibilidad de estas comunicaciones varían según el tipo de contribuyente y su volumen de operaciones, pudiendo llegar hasta octubre de 2029.
7. Factura electrónica B2B y VeriFactu: ¿son lo mismo?
No. Aunque ambas regulaciones están relacionadas con la digitalización de la facturación, la factura electrónica B2B y VeriFactu responden a obligaciones diferentes.
Esta distinción es especialmente importante para evitar confusiones a la hora de adaptar los programas informáticos.
| Factura electrónica B2B | VeriFactu y normativa de sistemas de facturación |
|---|---|
| Regula la emisión, transmisión y recepción de facturas entre empresarios y profesionales | Regula requisitos técnicos de los sistemas informáticos de facturación |
| Busca digitalizar las relaciones comerciales y mejorar el control de los pagos | Busca garantizar la integridad, trazabilidad e inalterabilidad de los registros de facturación |
| Se desarrolla a partir de la Ley Crea y Crece | Se desarrolla en el marco de la normativa de prevención del fraude fiscal |
| Su implantación B2B comienza en octubre de 2027 y continúa en 2028 | Tiene su propio calendario y ámbito de aplicación |
Por tanto, una empresa puede necesitar adaptar su software para cumplir ambas normativas, pero no debe confundir sus requisitos ni sus fechas de aplicación.
Nuestra recomendación es analizar ambas obligaciones de forma conjunta para evitar duplicidades y elegir soluciones informáticas compatibles.
8. ¿Qué deben hacer las empresas para prepararse?
Aunque las primeras obligaciones comenzarán a exigirse en octubre de 2027, conviene aprovechar el periodo de adaptación.
Desde AYCE Laborytax recomendamos seguir estos pasos:
Revisar el programa de facturación actual
El primer paso consiste en consultar con el proveedor tecnológico si el software utilizado estará preparado para emitir y recibir facturas electrónicas estructuradas.
También deberá comprobarse su compatibilidad con los requisitos de interconexión y comunicación.
Analizar los procesos de recepción de facturas
La adaptación no afecta únicamente a las facturas que emite una empresa.
También será necesario organizar la recepción, validación, contabilización y archivo de las facturas electrónicas recibidas.
Revisar los procedimientos de cobro y pago
La obligación de comunicar determinados estados de las facturas exigirá contar con información actualizada y procedimientos administrativos adecuados.
Coordinar los departamentos implicados
La implantación puede requerir la participación de los departamentos de administración, contabilidad, fiscalidad, tesorería y tecnología.
En las empresas pequeñas, será especialmente importante la coordinación entre el empresario, su asesoría y el proveedor del software.
Planificar la adaptación con antelación
Esperar hasta las semanas anteriores a la entrada en vigor puede generar dificultades operativas.
Una transición planificada permitirá realizar pruebas, formar al personal y reducir posibles incidencias.
9. Preguntas frecuentes sobre la factura electrónica obligatoria
¿Cuándo entra en vigor la factura electrónica obligatoria para las pymes?
Con carácter general, las pymes y empresas con un volumen de operaciones igual o inferior a 8 millones de euros deberán emitir y recibir facturas electrónicas B2B desde el 6 de octubre de 2028.
¿Cuándo será obligatoria la factura electrónica para los autónomos?
Los autónomos incluidos en el ámbito de aplicación deberán emitir y recibir facturas electrónicas B2B desde el 6 de octubre de 2028, salvo que por su volumen de operaciones les corresponda una fecha anterior. Para determinadas personas físicas, la obligación de comunicar estados y pagos será exigible desde el 6 de octubre de 2029.
¿Puedo seguir enviando mis facturas en PDF?
El PDF convencional no sustituye a la factura electrónica estructurada exigida por el nuevo sistema B2B. Existe un régimen transitorio específico que permite acompañar la factura estructurada de una copia legible en PDF.
¿Es obligatorio cambiar el programa de facturación?
Dependerá de si el programa actual puede adaptarse a los requisitos técnicos exigidos. Es recomendable consultar con el proveedor informático antes de decidir si debe sustituirse.
¿La factura electrónica será obligatoria para facturar a particulares?
La nueva obligación B2B se refiere a operaciones entre empresarios y profesionales. No implica, por sí sola, que todas las facturas dirigidas a consumidores particulares deban emitirse mediante este sistema.
¿Qué diferencia hay entre VeriFactu y la factura electrónica obligatoria?
VeriFactu se relaciona con los requisitos técnicos de los sistemas informáticos de facturación, mientras que la factura electrónica B2B regula el intercambio electrónico estructurado de facturas entre empresarios y profesionales.
10. Conclusión: la factura electrónica ya tiene fechas y es momento de prepararse
La publicación de la Orden HAC/1028/2026 supone un avance decisivo en la implantación de la factura electrónica obligatoria entre empresas y profesionales en España.
Con las primeras obligaciones previstas para octubre de 2027 y su extensión general en octubre de 2028, las empresas disponen de un periodo para revisar sus sistemas y preparar sus procesos administrativos.
Sin embargo, la adaptación no debe limitarse a incorporar una nueva herramienta informática.
La factura electrónica transformará la manera de emitir, recibir, contabilizar y gestionar el pago de las facturas, por lo que resulta conveniente abordar el cambio desde una perspectiva fiscal, contable y tecnológica.
¿Está tu empresa preparada para la factura electrónica obligatoria?
En AYCE Laborytax ayudamos a empresas, pymes y autónomos a adaptarse a los cambios normativos y a mejorar sus procesos de gestión fiscal y contable.
Nuestro equipo de profesionales puede acompañarte en la revisión de tus obligaciones y en la coordinación de las soluciones necesarias para afrontar la transición a la factura electrónica.
Contacta con AYCE Laborytax y prepara tu empresa para las nuevas obligaciones de facturación electrónica con seguridad y tranquilidad.
Deja tu comentario